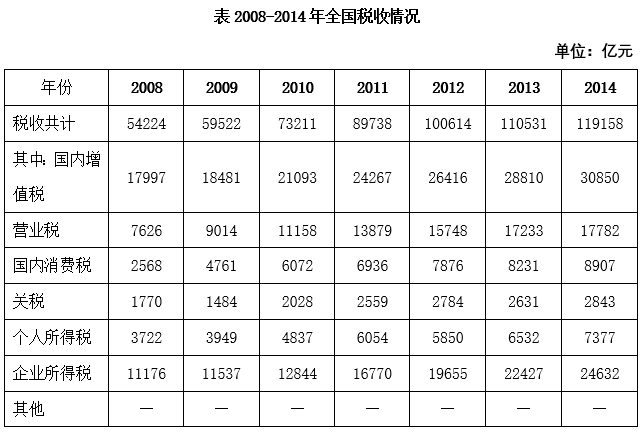
材料 · 2008-2014年全国税收总额及主要税种(国内增值税、营业税、国内消费税、关税
关联 4 道小题
时间口径:现期为2014年、基期可推至2008年,共7个年份横截面数据;各数值均为当年当期值(非累计),无预测年份;做同比增量时2009年的基期2008年已在表中给出
单位与换算:全表统一单位为亿元,无百分比、无千分比,量级一致无需换算;注意题干’超过2000亿元’与表中数值同量级,直接比较即可
结构拆解
- 表:2008-2014年全国税收情况,行为指标(税收合计、其中:国内增值税、营业税、国内消费税、关税、个人所得税、企业所得税、其他),列为2008-2014共7个年份,单位亿元;税收合计54224→59522→73211→89738→100614→110531→119158;国内增值税17997→18481→21093→24267→26416→28810→30850;‘其他’行全部为—(无数据)
阅读陷阱
- ⚠ ‘其中:国内增值税’是税收合计的分项之一,增值税≠税收总额,不能混淆
- ⚠ 同比增量=相邻两年相减,2009年增量的基期2008年虽在题问年份之外,但表中已给出其数值,可直接计算,勿漏算2009年
- ⚠ ‘其他’行为’—‘表示无数据,不可当作0参与加总或计算
- ⚠ 题问的是’增量超过2000亿元’(绝对量)而非’增速超过某个百分比’,切勿用增长率判断;2014年增量2040亿元(30850-28810)恰好略高于2000,是易误判的临界年份
- ⚠ 数值均为4-6位大数,六次连续减法易出错,需逐列对准年份
小题群关系
仅1道小题,围绕’同比增量=现期值-基期值’的纯减法模型:需依次计算2009-2014年国内增值税的六个同比增量(484、2612、3174、2149、2394、2040亿元),其中超过2000亿元的有2010-2014共5个年份;本题依赖表中2008年数据作为2009年的基期,属跨行取数,无跨题连环复用
关联真题
- 12118354 上海 2019 — 增长量比较(逐年同比增量计算+折线图趋势匹配)
- 5665989 上海 2019 — 增长量计算与计数比较(同比增量逐年求差后数个数)
- 5665991 上海 2019 — 增长率比较(同比增速大小比较)
- 5665993 上海 2019 — 增长量计算(条件筛选定位年份型)
材料原文