增长量计算与计数比较(同比增量逐年求差后数个数)
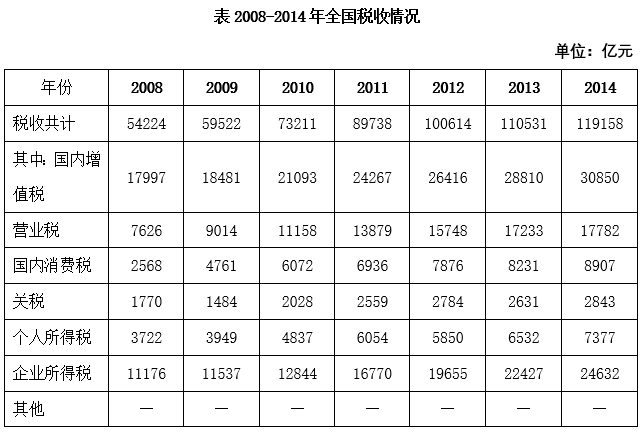
考点:增长 / 增长量计算与计数比较(同比增量逐年求差后数个数) 材料:347317 2008-2014年全国税收总额及主
问法模型:题干问’某区间内同比增量超过2000亿元的年份有几个’→逐年做减法:增长量=现期值-基期值,再与2000亿元比较并计数
推理链
- 第1步:题干限定2009-2014年、指标为’国内增值税’、门槛为增量超过2000亿元,需先取表中2008-2014年增值税数据:17997、18481、21093、24267、26416、28810、30850亿元
- 第2步:使用公式 增长量=现期量-基期量,2009年的基期2008年虽在题问年份之外,但表中已给出数值,可直接参与计算
- 第3步:逐年相减:2009年18481-17997=484,2010年21093-18481=2612,2011年24267-21093=3174,2012年26416-24267=2149,2013年28810-26416=2394,2014年30850-28810=2040(亿元)
- 第4步:与2000亿元比较:484<2000,2612、3174、2149、2394、2040均>2000,符合的年份为2010、2011、2012、2013、2014共5年
- 第5步:对照选项,5个对应D,故正确答案为D
最快解法:⚡ 逐列减法+尾数法辅助:只算增值税一行,六个减法逐年落差;2014年30850-28810=2040是临界值,只需确认其尾数与差值略高于2000即可,484唯一低于2000,直接数得5个
易错点
- ⚠ 漏算2009年:其基期2008年虽在题问区间外,但表中已给出数值17997,增量484亿元可直接计算,漏掉不会影响最终计数但需完整核对
- ⚠ 混淆指标:‘其中:国内增值税’是税收合计的分项,不能误用税收合计行(54224→119158)做减法
- ⚠ 混淆口径:题问’增量超过2000亿元’是绝对量比较,不能用增长率/增速判断;且2014年增量2040亿元仅略超2000,是易误判的临界年份;‘其他’行全为’—‘,不可当作0参与计算
母题抽象
🧩 当题干出现’某年份区间内××同比增量超过某数值的年份有几个’时,用’逐年相减’模型(增长量=现期-基期),注意区间首年的基期数据常在表中区间前一年,务必取到,再与门槛值逐一比较计数
同类特征:区间年份+同比增量+超过某数值、问年份个数(计数型)、纯减法、无比例换算、跨行取数需基期在区间前一年、临界值年份易误判、表格大数多位减法
相关题
(暂无)
题干
2009-2014年间,国内增值税同比增量超过2000亿元的年份有 个。
选项
- A. 2
- B. 3
- C. 4
- D. 5 ✅
官方解析
根据题干“2009-2014年间······同比增量超过2000亿元的年份······”,可判定本题为增长量计算问题。定位表格材料可得:2008-2014年,国内增值税分别为17997亿元、18481亿元、21093亿元、24267亿元、26416亿元、28810亿元、30850亿元。根据公式:增长量=现期量-基期量,则2009-2014年国内增值税同比增量分别为18481-17997=484亿元、21093-18481=2612亿元、24267-21093=3174亿元、26416-24267=2149亿元、28810-26416=2394亿元、30850-28810=2040亿元,超过2000亿元的为2010-2014年,共5个年份。 故正确答案为D。
给定材料