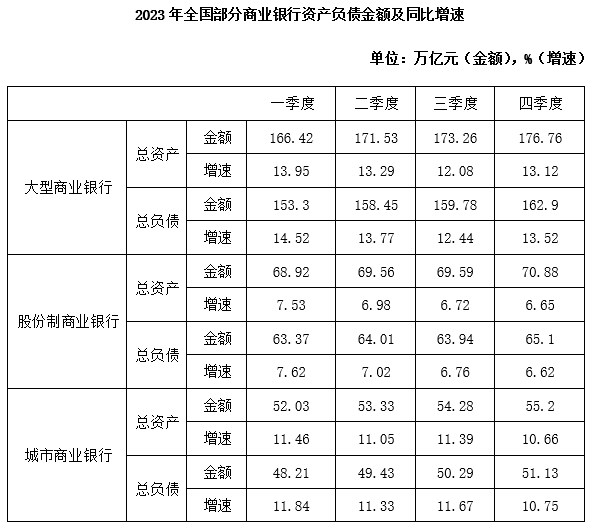
材料 · 2023年全国部分商业银行(大型、股份制、城市商业银行三类)分季度的总资产与总负
关联 5 道小题
时间口径:现期为2023年第一至第四季度,金额均为各季度末时点数(存量/余额口径,不是季度累计发生额);金额对应的增速均为同比增速,即基期为2022年各同期季度末;不含预测年份数据;材料未直接给出2022年任何季度的数值。
单位与换算:金额单位为万亿元,增速单位为%。注意三点:①万亿元量级极大(1万亿=10000亿),若选项以亿元出现需换算量级;②同一银行下金额行与增速行交替混排,金额为三位数、增速为一位整数两位小数,量级差异明显,逐行读数勿串行;③求增量/差值直接用季度末金额相减即可,切勿用增速作差代替金额作差。
结构拆解
- 唯一一张统计表《2023年全国部分商业银行资产负债金额及同比增速》:行结构为三类银行(大型商业银行、股份制商业银行、城市商业银行)×两项指标(总资产、总负债),每项指标下再分’金额’与’增速’两行;列结构为2023年一季度至四季度。金额(万亿元)数据:大型商业银行总资产166.42→171.53→173.26→176.76,总负债153.3→158.45→159.78→162.9;股份制商业银行总资产68.92→69.56→69.59→70.88,总负债63.37→64.01→63.94→65.1;城市商业银行总资产52.03→53.33→54.28→55.2,总负债48.21→49.43→50.29→51.13。同比增速(%)同步列出:大型银行资产13.95/13.29/12.08/13.12、负债14.52/13.77/12.44/13.52;股份制银行资产7.53/6.99/6.72/6.65、负债7.62/7.02/6.76/6.62;城市商业银行资产11.46/11.05/11.39/10.66、负债11.84/11.33/11.67/10.75。
阅读陷阱
- ⚠ 每家银行共四行数据(资产金额/资产增速/负债金额/负债增速)密集混排,且对应行的增速数值非常接近(如大型银行资产增速13.95、13.29、12.08、13.12与负债增速14.52、13.77、12.44、13.52),极易看串行、张冠李戴
- ⚠ 表中增速全部是同比(与上年同期比),而多个小题问的是环比(与上季度比),同比增速绝不能当环比用;环比增量只能用相邻季度末金额相减
- ⚠ 金额是季度末时点存量而非季度累计发生额,‘增量’即相邻季度末余额之差,无累计/当期换算问题,但易与’增速差’混淆
- ⚠ 材料只覆盖2023年四个季度,问2022年数值时只能用现期÷(1+同比增速)反推,且同比增速只能反推出2022年同期值,无法直接得到2022年四季度末值
- ⚠ 资产负债率表中未直接给出,须自行用总负债金额÷总资产金额计算,勿与增速或’增速之差’混淆
- ⚠ 股份制商业银行总负债三季度63.94低于二季度64.01,是全表唯一的金额环比下降单元格,求增量时注意负号
- ⚠ 第1题需对’3类银行×4个季度’共12组’负债增速vs资产增速’逐组比对(四季度股份制6.62<6.65不满足),逐项核对量大易漏
小题群关系
五题全部围绕本表’金额+同比增速’双维度展开,涉及三类计算模型:①增速比较模型(第1题:逐季度逐银行判断’总负债增速>总资产增速’是否同时成立);②增量倍数模型(第2题:大型银行四季度末−二季度末即176.76−171.53=5.23,除以股份制银行70.88−69.56=1.32,约4倍);③比值构造模型(第3题:资产负债率=同一季度总负债金额÷总资产金额,如一季度城市商业银行48.21/52.03与股份制商业银行63.37/68.92直接相除比较高低)。第4题以2023年一季度为现期与’上季度’比较,涉及与2022年四季度末比对的口径问题——材料仅有同比增速(只能反推2022年同期),需警惕’上季度/上年同期’之辨及基期量反推(153.3÷1.1452);第5题为环比增量序列识别,需对某项指标计算二季度−一季度、三季度−二季度、四季度−三季度三个环比增量并对照柱状图趋势判断。五题之间相互独立,不存在上一题结果被下一题复用的连环关系,但第2、4、5题共享’金额作差求增量/差值’这一核心运算动作,第1、3题共享’同一季度内两行数据对比’的读表方式。
关联真题
- 18643847 四川 2026 — 现期比值计算与百分点差值比较(资产负债率=总负债÷总资产)
- 18643845 四川 2026 — 同比增速大小比较(多主体×多时期逐组比对)
- 18643846 四川 2026 — 现期倍数(两期增量之比)
- 18643848 四川 2026 — 一般增长率计算(上季度基期缺失,需经同比增速反推基期量)
- 18643849 四川 2026 — 增长量比较(环比增量序列与图形趋势匹配)
材料原文