综合判断题:基期比重还原(百分点差)+两期平均数比较(a与b)+现期比重(分母口径辨析)+部分=整体×比重
考点:综合 / 综合判断题:基期比重还原(百分点差)+两期平均数比较(a与b)+现期比重(分母口径辨析)+部分=整体×比重 材料:4146677 2022年全国银行理财市场运行情况:
问法模型:‘能够从上述资料中推出的是’的综合判断题→逐项匹配计算模型:A基期占比=现期占比−提升的百分点,B两期平均数升降比较分子增速a与分母增速b,C比重计算先核对分母是否含理财公司,D部分量=整体×比重
推理链
- 第1步:A项从第3段取数:2022年投资者共9671.27万个、机构投资者95.95万个、机构占比同比提升0.22个百分点,得2022年机构占比=95.95/9671.27≈0.99%,2021年机构占比≈0.99%−0.22pp=0.77%,故2021年个人占比≈99.23%>98.88%,A排除
- 第2步:B项从第1段取数:新发2.94万只(分母增速b=−38.23%)、累计募集89.62万亿元且同比减少32.57万亿元(减少量),还原2021年募集=89.62+32.57=122.19万亿元,则分子增速a=−32.57/122.19≈−26.7%
- 第3步:由两期平均数比较结论,a=−26.7%>b=−38.23%时平均数上升,故2022年平均每只募集资金高于2021年,B排除
- 第4步:C项从第2段取数并核对分母口径:‘银行机构’不含理财公司,分母=27.65−22.24=5.41万亿元(可用2.45+1.09+0.88+0.92+0.07=5.41验算自洽),城商行占比=2.45/5.41≈45.3%,远非8.85%
- 第5步:识别C项陷阱来源:若误用全市场总规模作分母,2.45/27.65≈8.86%≈8.85%,恰好落进选项设置的陷阱,C排除
- 第6步:D项从第3段取数:个人投资者=9671.27−95.95=9575.32万个,其中风险偏好二级(稳健型)占比35.44%
- 第7步:部分=整体×比重:9575.32×35.44%≈3393.5万个,与选项3393万个一致,故选D
最快解法:⚡ 综合判断速判四步:①A项口算95.95/9671.27≈1%,2021年个人占比>99%,直接否掉98.88%;②B项两期平均数比较只比增速:a=−32.57/(89.62+32.57)≈−26.7%>b=−38.23%→平均数上升;③C项抓分母口径:2.45/(27.65−22.24)=2.45/5.41≈45%,用截位直除一秒判错(勿用27.65);④D项百化分验证:35.44%≈1/3+2.1个百分点,9575/3+9575×2%≈3192+202≈3394万个,命中3393万,选D
易错点
- ⚠ A项’占比提升0.22个百分点’是百分点差而非百分率:须先算2022年机构占比(95.95/9671.27≈0.99%)再减回基期,误把0.22%当作机构占比本身或个人占比的变化即错
- ⚠ B项’同比减少32.57万亿元’是绝对减少量,须先还原基期122.19万亿元再求增速(−32.57/122.19≈−26.7%),误算成32.57/89.62≈36.3%会把增速方向和大小全弄错;且两期平均数’a>b→平均数上升’的结论方向易记反
- ⚠ C项分母口径陷阱最致命:‘在银行机构存续产品中’的分母=27.65−22.24=5.41万亿元(理财公司单列、不含在内),误用全市场27.65万亿元恰好得≈8.86%≈8.85%而误判C正确
母题抽象
🧩 当题干出现’能够从上述资料中推出的是’且四选项分属占比、平均数、份额、部分量四类考点时,逐项套模型:基期占比=现期占比∓百分点差,平均数升降只比a与b,比重计算先确认分母是否排除理财公司等单列主体,部分量=整体×比重并接受选项约数
同类特征:能够从上述资料中推出的是、综合判断题逐项验证(四选项异源异模型)、基期占比=现期占比−提升的百分点、两期平均数比较(a与b增速大小)、分母口径:银行机构vs全市场(理财公司单列)、部分=整体×比重
相关题
- 19283943(国考 2025,相关度1)
- 1796162(贵州 2016,相关度1)
- 2133504(国考 2018,相关度1)
- 2444706(四川 2019,相关度1)
- 2571728(山东 2020,相关度1)
题干
能够从上述资料中推出的是:
选项
- A. 2021年持有理财产品的个人投资者数量占比为98.88%
- B. 2022年新发理财产品中平均每只产品募集资金低于2021年
- C. 2022年城商行存续产品存续金额在银行机构存续产品中比例为8.85%
- D. 2022年持有理财产品的个人投资者中风险偏好为二级的数量约为3393万个 ✅
官方解析
A项:定位文字材料第三段可得:截至2022年底,持有理财产品的投资者数量为9671.27万个,其中机构投资者数量为95.95万个,数量占比同比提升了0.22个百分点。根据公式:比重 ,则2021年机构投资者数量占持有理财产品的投资者数量的比重为
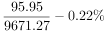
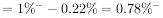 ,故2021年持有理财产品的个人投资者数量占比>1-0.78%=99.22%,不可能为98.88%,错误;
B项:定位文字材料第一段可得:2022年,全国共有260家银行机构和29家理财公司累计新发理财产品2.94万只,同比下降38.23%(b);累计募集资金89.62万亿元,同比减少32.57万亿元。根据公式:增长率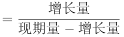 ,则累计募集资金同比增速
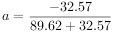
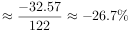 。根据两期平均数比较结论:当a>b时,平均数上升,-26.7%>-38.23%,则2022年新发理财产品中平均每只产品募集资金高于2021年,错误;
C项:定位文字材料第二段可得:截至2022年底,全国共有278家银行机构和29家理财公司有存续的理财产品,共存续产品3.47万只,存续规模27.65万亿元。分机构类型来看,理财公司存续产品13947只,存续规模22.24万亿元。银行机构中,城商行存续产品9064只,存续规模2.45万亿元。根据公式:比重,则2022年城商行存续产品存续金额在银行机构存续产品中比例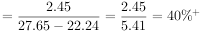 ,远高于8.85%,错误;
D项:定位文字材料第三段可得:截至2022年底,持有理财产品的投资者数量为9671.27万个,其中机构投资者数量为95.95万个,在持有理财产品的个人投资者中,数量最多的是风险偏好为二级(稳健型)的投资者,占比35.44%。根据公式:部分=整体×比重,则2022年持有理财产品的个人投资者中风险偏好为二级的数量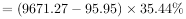
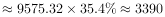 万个,非常接近于3393万个,正确。
故正确答案为D。
给定材料
2022年,全国共有260家银行机构和29家理财公司累计新发理财产品2.94万只,同比下降38.23%,降幅比上年同期扩大7.22个百分点;累计募集资金89.62万亿元,同比减少32.57万亿元。
截至2022年底,全国共有278家银行机构和29家理财公司有存续的理财产品,共存续产品3.47万只,同比下降4.41%;存续规模27.65万亿元,同比下降4.66%。分机构类型来看,理财公司存续产品13947只,存续规模22.24万亿元,同比增长29.36%。银行机构中,城商行存续产品9064只,存续规模2.45万亿元,同比下降32.34%;农村金融机构存续产品7808只,存续规模1.09万亿元,同比下降2.63%;股份制银行存续产品1208只,存续规模0.88万亿元,同比下降82.99%;大型银行存续产品668只,存续规模0.92万亿元,同比下降49.26%;其他机构存续产品1980只,存续规模0.07万亿元,同比下降13.42%。
截至2022年底,持有理财产品的投资者数量为9671.27万个,较年初增长18.96%,其中机构投资者数量为95.95万个,数量占比同比提升了0.22个百分点;在持有理财产品的个人投资者中,数量最多的是风险偏好为二级(稳健型)的投资者,占比35.44%。