材料 · 我国独角兽企业2018年与2021年两个年份的估值分布(各估值区间的估值金额占比
关联 1 道小题
时间口径:现期2021年、基期2018年,两年均为截面时点数据(非累计值、非流量值),材料不含预测年份,两年数据结构完全对称可直接对比
单位与换算:估值单位为亿美元(注意是美元而非人民币),企业数量单位为家,比重单位为%;饼图两年度比重各自合计均为100%(2018: 22.77+11.50+8.09+57.64=100;2021: 23.65+13.61+8.71+54.03=100),无复杂的量级换算陷阱,但’家数’与’占比’分属两套分母体系不可混用
结构拆解
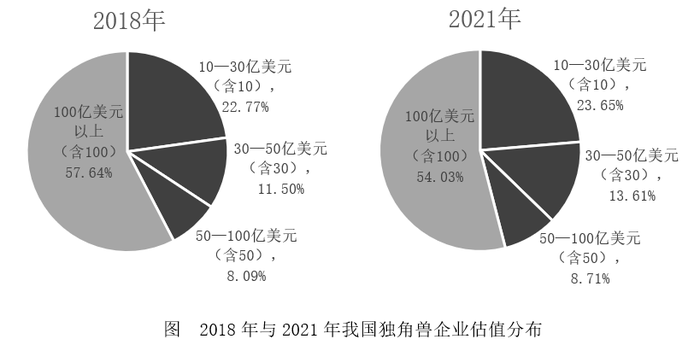
- 图(双饼图)‘2018年与2021年我国独角兽企业估值分布’:按四个估值区间给出各区间估值占总估值的比重——10—30亿美元(含10)、30—50亿美元(含30)、50—100亿美元(含50)、100亿美元以上(含100);2018年为22.77%、11.50%、8.09%、57.64%,2021年为23.65%、13.61%、8.71%、54.03%,每年合计100%。注意该饼图是’估值金额’的占比,不是企业数量的占比
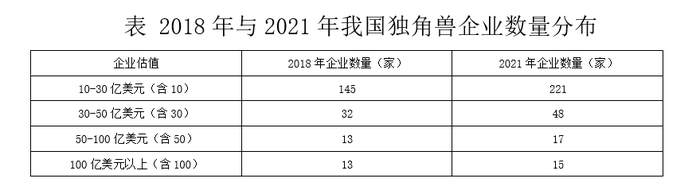
- 表’2018年与2021年我国独角兽企业数量分布’:按与饼图完全相同的四个估值区间给出企业家数(家)——10—30亿美元(含10):2018年145家、2021年221家;30—50亿美元(含30):2018年32家、2021年48家;50—100亿美元(含50):2018年13家、2021年17家;100亿美元以上(含100):2018年13家、2021年15家;由此可求总数2018年203家(145+32+13+13)、2021年301家(221+48+17+15),两年间净增98家、增速约48.3%
阅读陷阱
- ⚠ 最大陷阱:饼图的百分比是’估值金额占比’(分母为总估值额),若误读为’企业数量占比’会严重出错——用表格验算可见2018年145/203≈71.4%与饼图22.77%完全对不上,证明两图口径不同
- ⚠ 跨图表拼接:要得到’某区间估值总额’或’某区间家数占比’,必须图与表联用(家数占比=表格家数÷两年各自总数203家/301家),任何一图单独都不完整
- ⚠ 区间端点口径:标注’(含10)(含30)(含50)‘表示各档含下限不含上限,如30亿美元归入’30—50’档、100亿美元归入’100亿以上’档,与材料定义’估值超过10亿美元’的独角兽门槛相衔接
- ⚠ 高分档样本极小:100亿美元以上仅13家/15家,家数占比虽从约6.4%降至约5.0%,但其估值金额占比仍高达57.64%→54.03%,‘家数很少、估值很重’的集中特征是命题核心素材
- ⚠ 总数需自行加和获得,材料未直接给出203家/301家,粗心者易漏算或加错
小题群关系
本组仅1道题,题干给出’行业集中度(CR_N)‘定义——前N家头部企业所占市场份额之和,本质是’部分÷整体’的比重计算模型。结合材料看,命题切入点大概率落在高估值头部档(如100亿美元以上档)上:或直接用饼图占比(估值金额口径的集中度),或用表格家数÷总数(数量口径的集中度),两口径数值差异巨大,正确解题必须先锁定题目要求的是金额占比还是家数占比。本题虽无前后题连环复用,但需跨图与表拼出完整数据(表给家数、图给金额占比、总数靠加和),属于典型的’双图联查+比重计算’结构
关联真题
- 5423841 上海 2023 — 两期比重比较之’市场份额’概念辨析(数据充分性判断,答案为’条件不足’)
材料原文
独角兽公司是投资界术语,一般指成立不超过10年,估值超过10亿美元,少部分估值超过100亿美元的企业,其不仅是优质和市场潜力无限的绩优股,而且商业模式很难被复制。