材料 · 2019年江苏省保险业运行情况(保费收入与保险赔付的分险种规模及增速)与年末金融
关联 5 道小题
时间口径:现期为2019年:保费收入、保险赔付为全年当期发生额(时期数),存贷款为年末时点余额;基期为2018年,但基期数据均未直接给出,需由『现期值−比上年末增加额』或『现期值÷(1+增速)』反推;不含预测年份,无累计值口径
单位与换算:全部金额单位为亿元,增速单位为%;表格第2列『比上年末增加』是增量(亿元)而非增速,同比增速=增加额÷(绝对值−增加额);无万吨/‰等换算陷阱,但表格『绝对值』与『增加额』两列量级相近(万位数),易误读
结构拆解
- 文字段(保险部分):2019年全年保费收入3750.2亿元,分四个险种——财产险940.9、寿险2215.3、健康险508.8、意外伤害险85.2(四项合计恰等于3750.2),各配同比增速;后半段保险赔付998.6亿元,分四险种——财产险534.5、寿险294.3(方向为下降)、健康险144.8、意外伤害险25.0(四项合计恰等于998.6)。注意:所提供文本中所有『增长/下降』后的百分比数值均为空缺不可读,仅能确认增减方向
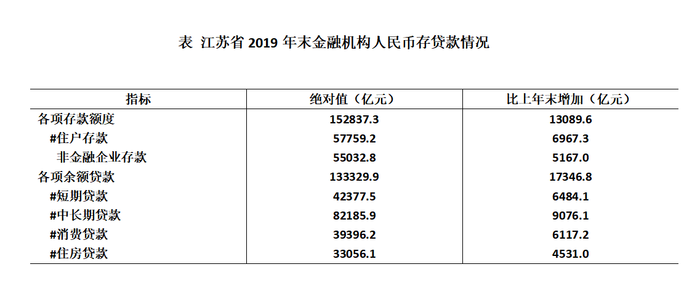
- 统计表《江苏省2019年末金融机构人民币存贷款情况》:8个指标×2列数据(绝对值·亿元、比上年末增加·亿元),数据为2019年末时点值。存款类:各项存款余额152837.3(增13089.6),其中住户存款57759.2(增6967.3)、非金融企业存款55032.8(增5167.0);贷款类:各项贷款余额133332.9(增17346.8),其中短期贷款42377.5(增6484.1)、中长期贷款82185.9(增9076.1)、消费贷款39396.2(增6117.2)、住房贷款33056.1(增4531.0)
阅读陷阱
- ⚠ 表格第2列『比上年末增加』是增量(亿元)不是增速:求增速须先『现期−增量』得2018年末基期再相除;求基期值直接用减法;两种运算方向极易混淆
- ⚠ 表中’#‘其中项分组维度交叉、不满足求和关系:住户存款+非金融企业存款=112792.0≠各项存款152837.3(另有未列示的其他存款);短期贷款+中长期贷款=124563.4≠各项贷款133332.9(余为票据融资等其他贷款);消费贷款、住房贷款与短期/中长期贷款是口径重叠的两种分类维度,不能当并列项相加
- ⚠ 文字材料中各险种增速百分比在所提供文本中空缺(仅见方向),而第1题(比重升降)和第4题(基期差值)必须依赖这些增速,使用本档案时存在信息缺口;且寿险赔付是『下降』方向,与其他险种『增长』不同
- ⚠ 『保费收入』与『保险赔付』是同名前缀的两套独立指标(收入端vs支出端),『财产险收入』与『财产险赔付』口径不同,做第4题差值时不可取错
- ⚠ 存贷款是年末时点『余额』,保费是全年『发生额』,时期/时点口径不同;跨文字段与表格拼接数据(如第4题只在文字段内取数)时注意区分来源
小题群关系
第2、3题共用统计表,核心模型同构:增速=增加额÷(绝对值−增加额)。第2题算各项存款整体增速(13089.6÷139747.7),第3题横向比较各贷款类别增速找最慢者,两题可复用同一批2018年末基期中间量;第1、4题依赖文字段保险数据:第1题是『部分增速vs整体增速』的比重升降判断模型(各险种收入增速与总保费增速3750.2的增速对比,部分>整体则比重上升),第4题是基期差值模型(2018年财产险收入−赔付=940.9/(1+收入增速)−534.5/(1+赔付增速)),两题均受制于文本中增速空缺的信息缺口。四题之间不存在上一题结果被下一题直接使用的连环关系,属方法复用型题组而非数据链型题组
关联真题
- 2742047 江苏 2021 — 两期比重升降比较(比重变化定性判断)
- 2742054 江苏 2021 — 增长率比较(已知现期值与同比增加额,先减法求基期再算增速)
- 2742051 江苏 2021 — 一般增长率计算(增量÷基期,基期=现期−增量)
- 2742055 江苏 2021 — 基期差值(基期和差)计算
- 2742056 江苏 2021 — 综合判断(基期值减法反推+倍数比较,逐项排除)
材料原文
2019年江苏省金融信贷规模扩大,保险行业发展较快。全年保费收入3750.2亿元,比上年增长 。其中,财产险收入940.9亿元,增长
 ;寿险收入2215.3亿元,增长
 ;健康险收入508.8亿元,增长
 ;意外伤害险收入85.2亿元,增长
 。全年保险赔付998.6亿元,比上年增长
 。其中,财产险赔付534.5亿元,增长
 ;寿险赔付294.3亿元,下降
 ,健康险赔付144.8亿元,增长
 ;意外伤害险赔付25.0亿元,增长
 。年末金融机构人民币存贷款情况见下表。