基期比率作差(百分点变化反推,资产负债率口径)
考点:比重 / 基期比率作差(百分点变化反推,资产负债率口径) 材料:5112195 江苏省、设区市国资委监管企业(含其中
问法模型:题干问’2022年末(上年末基期)省级资产负债率比总体高多少个百分点’ → 由现期比率与’较上年末升/降X个百分点’反推基期比率,再直接作差
推理链
- 第1步:从文字第二段提取:2023年6月末,总体(省+设区市)资产负债率63.6%,较上年末(2022年末)上升0.8个百分点;其中省级资产负债率64.8%,较上年末下降0.1个百分点
- 第2步:规则——‘较上年末上升/下降X个百分点’是比率水平的直接加减(不是百分数增速),基期比率=现期比率−上升幅度或+下降幅度,且基期是2022年末而非2022年6月末
- 第3步:反推2022年末:省级=64.8%+0.1%=64.9%;总体=63.6%−0.8%=62.8%
- 第4步:作差:64.9%−62.8%=2.1个百分点,即省级比总体高2.1个百分点
最快解法:⚡ 口径转换直算法(零计算量):方向取反——‘升则减、降则加’,得省级64.9%、总体62.8%,尾数作差64.9−62.8=2.1,直接锁定C,全程口算
易错点
- ⚠ 方向反推错:总体’上升0.8’应做减法、省级’下降0.1’应做加法,若方向搞反会得到64.7%与64.4%等错误值,差值对不上选项
- ⚠ 基期口径陷阱:资产负债率的对比基期是’上年末(2022年末)‘,不是’上年6月末’,不能与’同比’混淆;且题干问的是2022年末而非2023年6月末的现期差(64.8%−63.6%=1.2个百分点恰是A选项的陷阱值)
- ⚠ 单位混淆:所求为’个百分点’(水平差),不能套用基期量公式÷(1+r),也不能把结果写成百分数增速
母题抽象
🧩 当题干问’基期时点某比率比另一主体高/低多少个百分点’,而材料只给现期比率和’较上年末升/降X个百分点’时,用反推法:升则基期=现期−X、降则基期=现期+X,再作差;警惕现期差值被设为干扰选项
同类特征:2022年末(基期时点)、资产负债率、高多少个百分点、总体与’其中省级’包含关系对比、较上年末上升/下降、纯比率口径转换无公式计算
相关题
- 1791872(江苏 2016,相关度1)
- 18643738(天津 2026,相关度1)
- 18643847(四川 2026,相关度1)
- 2144596(选调 2018,相关度1)
- 5893773(国考 2024,相关度1)
题干
2022年末,江苏省国资委监管企业的资产负债率比省、设区市国资委监管企业高:
选项
- A. 1.2个百分点
- B. 1.8个百分点
- C. 2.1个百分点 ✅
- D. 2.4个百分点
官方解析
定位文字材料第二段可得:2023年6月末,江苏省、设区市国资委监管企业资产负债率63.6%,较上年末上升0.8个百分点。其中省国资委监管企业资产负债率64.8%,下降0.1个百分点。则2022年末,江苏省国资委监管企业的资产负债率为64.8%+0.1%=64.9%,江苏省、设区市国资委监管企业的资产负债率为63.6%-0.8%=62.8%,故所求为64.9%-62.8%=2.1%,即高2.1个百分点。 故正确答案为C。
给定材料
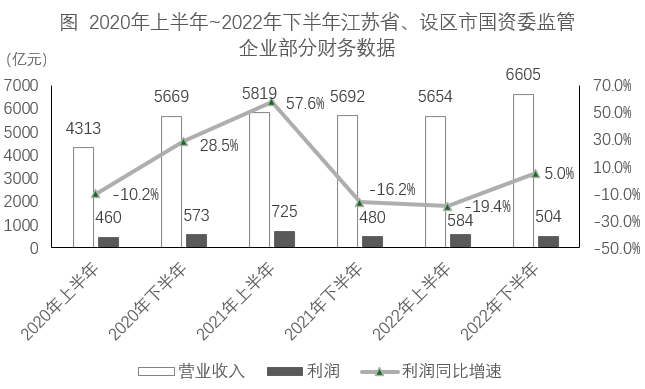
2023年上半年,江苏省、设区市国资委监管企业实现营业收入、利润分别为6121亿元、678亿元,同比分别增长8.3%、16.1%,其中,省国资委监管企业实现营业收入、利润分别为2091亿元、306亿元,分别增长4%、30.4%。
2023年6月末,江苏省、设区市国资委监管企业资产总额89864亿元,同比增长7.7%;资产负债率63.6%,较上年末上升0.8个百分点。其中省国资委监管企业资产总额24049亿元,增长6.7%,资产负债率64.8%,下降0.1个百分点。