同比增长率计算与固定阈值比较(计数型)
考点:增长 / 同比增长率计算与固定阈值比较(计数型) 材料:247100 2010-2018年我国海洋主题公园
问法模型:题干为’2011~2018年间非门票收入同比增速超过10%的年份有几个’的计数型问法 → 逐年以上一年为基期计算同比增速并与10%比较,符合即计数,用’现期>基期×1.1’等价判定最省时
推理链
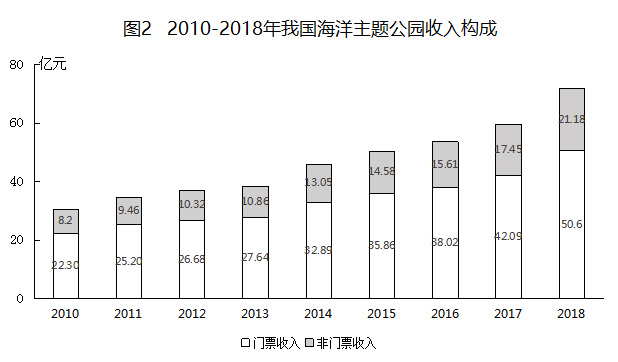
- 第1步:定位图2堆叠柱上层段,提取2010-2018年非门票收入(亿元):8.2、9.46、10.32、10.86、13.05、14.58、15.61、17.45、21.18(本卷题干基准值显示缺失,按完整原题基准10%计)
- 第2步:增长率公式 g=(现期-基期)/基期;‘增速>10%‘等价于’现期>基期×1.1’,可回避逐年精算除法
- 第3步:2011年9.46>8.2×1.1=9.02✓;2012年10.32<9.46×1.1≈10.41✗;2013年10.86<10.32×1.1≈11.35✗
- 第4步:2014年13.05>10.86×1.1=11.946✓;2015年14.58>13.05×1.1≈14.36✓;2016年15.61<14.58×1.1≈16.04✗
- 第5步:2017年17.45>15.61×1.1≈17.17✓;2018年21.18>17.45×1.1≈19.20✓
- 第6步:逐年精算增速验证:15.4%、9.1%、5.2%、20.2%、11.7%、7.1%、11.8%、21.4%,超过10%的为2011、2014、2015、2017、2018共5年,与官方解析’5个’一致
- 第7步:对照选项,5个对应A,故正确答案为A
最快解法:⚡ 等价判定法(增速>10% ⟺ 现期>基期×1.1):依次心算基期×1.1后比大小——9.46vs9.02✓、10.32vs10.41✗、10.86vs11.35✗、13.05vs11.95✓、14.58vs14.36✓、15.61vs16.04✗、17.45vs17.17✓、21.18vs19.20✓,共5个→直接锁定A,全程只需乘1.1不需做除法
易错点
- ⚠ 堆叠柱读数陷阱:非门票收入须读上层分段标注值(如2018年21.18),若误读柱顶总高(50.6+21.18=71.78)则分子全错
- ⚠ 基期选取:逐年同比以上一年为基期,2011年的基期是2010年的8.2亿元,勿漏用2010年数据或错用其他年份作基期
- ⚠ 临界值误判:2015年11.7%、2017年11.8%略超10%,2012年9.1%略低于10%,‘超过’须严格大于,凭柱高目测极易把这几年的符合性判反;另本卷题干基准数值显示不完整,考场须以完整原题的10%基准为准
母题抽象
🧩 当题干出现’某时段内……同比增速超过X%的年份有几个’的计数特征时,用’现期>基期×(1+X%)‘逐项判定替代逐年精算,数出✓的个数即为答案
同类特征:2011~2018年间、非门票收入、同比增速超过10%(基准值显示不全)、年份有几个、逐年计数比较、定位图2堆叠柱上层分段
相关题
- 13504272(云南 2025,相关度2)
- 16070145(贵州 2026,相关度1)
- 2024184(重庆 2016,相关度1)
- 2662229(新疆 2020,相关度1)
- 4673147(广东 2022,相关度1)
题干
2011~2018年间,我国海洋主题公园非门票收入同比增速超过 的年份有几个?
选项
- A. 5 ✅
- B. 6
- C. 3
- D. 4
官方解析
根据题干“2011~2018年间······同比增速超过······”可判定本题为一般增长率问题。定位图2,可知2010-2018年每年我国海洋主题公园非门票收入。根据公式:增长率 ,即
 ,
 ,代入数据可得:
2011年:
 ,符合;
2012年:
 ,不符合;
2013年:
 ,不符合;
2014年:
 ,符合;
2015年:
 ,符合;
2016年:
 ,不符合;
2017年:
 ,符合;
2018年:
 ,符合。
综上,符合题干条件的年份一共有5个。
故正确答案为A。
给定材料
疑点(官方解析可能有误,待人工复核)
本卷题干中基准数值(‘超过10%‘的10%)显示缺失,官方解析中的公式与中间结果亦未显示完整;按完整原题基准10%逐年验算增速为15.4%/9.1%/5.2%/20.2%/11.7%/7.1%/11.8%/21.4%,超过10%的恰为5年,与官方答案A(5个)完全吻合,无实质矛盾