简单差值计算(表格定位读数后直接作差)
考点:其他 / 简单差值计算(表格定位读数后直接作差) 材料:192016 某一时点15只A股股票(恒瑞医药、中
问法模型:‘A每股收益比B少多少’→ 分别定位A、B两行的每股收益列,用大数减小数求差,单位为元
推理链
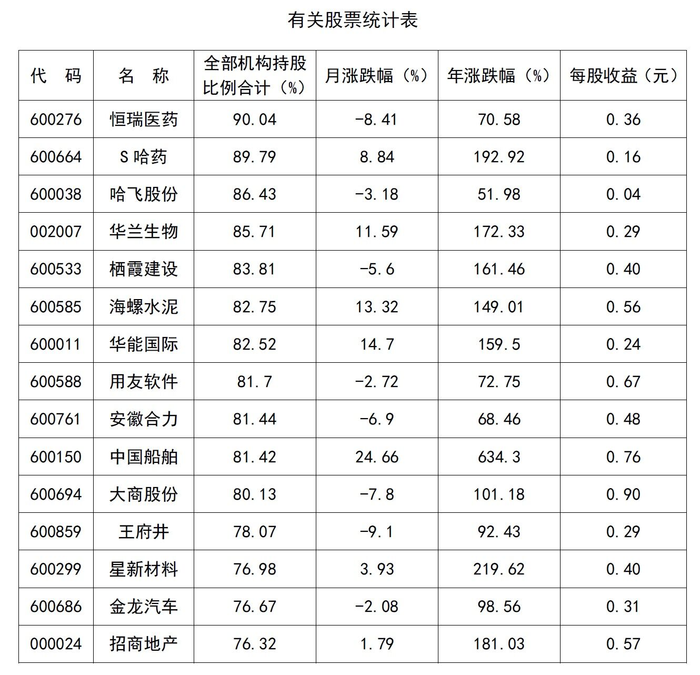
- 第1步:从表格末列’每股收益(元)‘定位栖霞建设(600533,第5行)每股收益为0.40元
- 第2步:定位招商地产(000024,表末行)每股收益为0.57元
- 第3步:‘A比B少’即求B−A=0.57−0.40=0.17(元)
- 第4步:与选项对照,0.17元对应C项,故选C
最快解法:⚡ 直接读数作差法:两数均系表内直读,无需任何公式,口算0.57−0.40=0.17即可锁定C,注意’比…少’用大数(0.57)减小数(0.40),切勿算成0.40−0.57
易错点
- ⚠ 方向搞反:‘栖霞建设比招商地产少’应为大数减小数(0.57−0.40),若按题干顺序机械地用前者减后者会得−0.17,慌乱中易错选
- ⚠ 跨行取数看错行:栖霞建设在第5行、招商地产在表末行,两行相距远,且紧邻栖霞建设的星新材料每股收益同为0.40、海螺水泥为0.56(近A项0.56),定位错行即掉入选项陷阱;若误取王府井0.29作差则得0.57−0.29=0.28(B项陷阱)
- ⚠ 串列误读:每股收益是末列且单位为元,勿与月涨跌幅列(栖霞建设−5.6、招商地产1.79)或年涨跌幅列(161.46、181.03)混淆
母题抽象
🧩 当题干出现’A的某指标比B少/多多少’且该指标为表内直读数据时,直接定位A、B两行的同一指标列,用大数减小数作差,再对照选项验证
同类特征:每股收益比…少、两公司跨行取数、简单减法作差、单位为元、表内直读数据
相关题
- 4004825(新疆 2021,相关度1)
题干
栖霞建设每股收益比招商地产少:
选项
- A. 0.56元
- B. 0.28元
- C. 0.17元 ✅
- D. 0.52元
官方解析
定位表格,栖霞建设每股收益为0.40元,招商地产为0.57元,前者比后者少 元。
故正确答案为C。
给定材料