综合判断·数据可算性分析(各选项所需数据是否在材料中可得)
考点:综合 / 综合判断·数据可算性分析(各选项所需数据是否在材料中可得) 材料:4365377 我国国有企业2015-2023年逐年
问法模型:题干问’能够根据上述资料算出的是’→逐项盘点每个选项所需数据是否齐全(求增量查基期、求总额查比例的另一边、同比只能倒推一期),唯一能由材料数据完整推算的即为答案
推理链
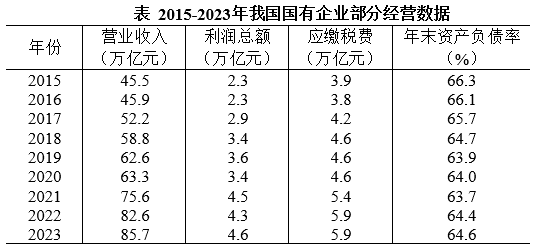
- 第1步:A项求2015年应缴税费增量=2015年−2014年,表格仅给2015年应缴税费3.9万亿元,无2014年数据,缺基期,不可算
- 第2步:B项求2024年8月末资产总额,材料只给资产负债率64.9%(负债÷资产),无负债总额或资产总额任一绝对量,缺比例的另一边,不可算
- 第3步:C项求2022年1-8月营业收入,文字段仅给2024年1-8月53.8万亿元、同比+1.4%,由同比最多倒推一期得2023年1-8月≈53.8÷1.014,无法再倒推到2022年1-8月,不可算
- 第4步:D项由文字段’2024年8月末资产负债率64.9%、同比上升0.1个百分点’还原基期时点值:2023年8月末=64.9%−0.1%=64.8%
- 第5步:由表格取2023年末资产负债率64.6%,作差:64.8%−64.6%=0.2个百分点,两时点之差可算出,故D正确
最快解法:⚡ 数据可得性排除法:A缺基期(2014)、B缺总额(负债或资产)、C缺2022年数据,三项直接排除;D用’同比变化百分点还原基期’技巧——现期64.9%−0.1个百分点=2023年8月末64.8%,再与表内2023年末64.6%作差=0.2个百分点
易错点
- ⚠ 把’同比上升0.1个百分点’误当增长率(百分比)处理,或忘记用它还原出2023年8月末的64.8%,直接拿64.9%与64.6%作差得0.3个百分点而误判
- ⚠ 时点口径混淆:‘2023年末’与’2023年8月末’是同一年两个不同时点,表格给年末值、文字段给8月末值,D项恰是求这两时点之差,需先还原中间时点
- ⚠ C项误以为可用53.8÷(1.014)²连推两年;同比数据只能倒推一期,且1-8月累计口径(53.8万亿)与全年口径(85.7万亿)不可混用或拼接
母题抽象
🧩 当题干出现’能够/不能根据上述资料算出的是’特征时,逐项核对数据可得性:求增量必须有基期值、求总量必须有比率的两边之一缺失即排除、同比只能倒推一期;对时点比率’同比上升/下降N个百分点’,用现期值±N还原基期时点值,再与表内另一时点值作差验证是否可算
同类特征:能够根据上述资料算出的是、逐项可算性判断、同比上升0.1个百分点、年末与8月末两个时点之差、增量/总额/跨期倒推数据缺失、百分点还原基期时点值
相关题
(暂无)
题干
下列选项中,能够根据上述资料算出的是:
选项
- A. 2015年我国国有企业应缴税费增量
- B. 2024年8月末我国国有企业资产总额
- C. 2022年1-8月我国国有企业营业收入
- D. 2023年末与当年8月末我国国有企业资产负债率之差 ✅
官方解析
A项:定位表格材料可得,2015年我国国有企业应缴税费为3.9万亿元。材料中无其他数据,无法推出2015年我国国有企业应缴税费增量,错误; B项:定位文字材料可得,2024年8月末,国有企业资产负债率64.9%。材料中无其他数据,无法推出2024年8月末我国国有企业资产总额,错误; C项:定位文字材料可得,2024年1-8月,我国国有及国有控股企业(以下简称国有企业)营业收入53.8万亿元,同比增长1.4%。材料中无其他数据,无法推出2022年1-8月我国国有企业营业收入,错误; D项:定位文字材料可得,2024年8月末,国有企业资产负债率64.9%,同比上升0.1个百分点;定位表格材料可得,2023年末我国国有企业资产负债率为64.6%。则2023年8月末我国国有企业资产负债率为64.9%-0.1%=64.8%,题干所求资产负债率之差=64.8%-64.6%=0.2%,即0.2个百分点,可以推出,正确。 故正确答案为D。
给定材料
2024年1-8月,我国国有及国有控股企业(以下简称国有企业)营业收入53.8万亿元,同比增长1.4%;利润总额2.9万亿元,下降2.1%;应缴税费3.9万亿元,增长0.7%。8月末,国有企业资产负债率64.9%,同比上升0.1个百分点。